Kalau Anda pernah berburu proyek pekerjaan bebas (freelance) dari aplikasi seperti Sribu, Upwork, dan Fiverr, mungkin Anda baru tidur nyenyak setelah klien membayar fee sesuai kontrak kan?
Nah, apakah biasanya Anda buru-buru mencairkan fee tersebut ke rekening bank, PayPal, e-wallet, atau bitcoin? Rasanya sih lebih banyak freelancer yang sengaja membiarkan dananya di aplikasi dulu ya—siapa tahu aman dari mata elang Direktorat Jenderal Pajak (DJP). Sayang juga kalau harus bayar biaya pencairan berkali-kali.
Freelancer kadang mengira bahwa ia hanya perlu laporkan fee yang sudah cair dan siap dipakai belanja. Padahal dalam kondisi tertentu, fee yang belum dicairkan dari aplikasi pun sudah harus diperhitungkan dalam Surat Pemberitahuan (SPT) Tahunan.
Kapan freelancer harus mengakui penghasilannya dari aplikasi? Nilai apa saja yang dilaporkan di SPT Tahunan? Untuk menjawabnya, mari kita bahas fee Zahara—desainer maskot yang mengerjakan proyek di aplikasi Upwork.
Catatan: Artikel ini hanya membahas fee yang sudah siap dicairkan dari aplikasi, tetapi sengaja belum ditarik. Jadi fee yang menunggu persetujuan klien atau belum jadi hak freelancer tidak ikut dibahas.
#1: Bagaimana cara lapor fee freelancer di SPT Tahunan?
Saat menerima fee dari aplikasi freelance, terkadang ada berbagai potongan seperti biaya layanan atau komisi aplikasi.
Sebenarnya baik omzet maupun potongan aplikasi freelance bisa dilaporkan di SPT Tahunan. Tapi tergantung metode apa yang Anda pakai untuk menghitung pajak—antara pembukuan dan Norma Penghitungan Penghasilan Netto (NPPN).
Catatan: Pembukuan sebenarnya wajib untuk semua freelancer, tapi mereka yang omzetnya di bawah Rp 4,8M setahun boleh pakai NPPN. Syaratnya, mereka harus kirim pemberitahuan dulu lewat Coretax. Baca juga Apa Efeknya Kalau Pakai Pembukuan, Pencatatan, atau PPh Final UMKM?
Sebagai contoh, Zahara menerima USD 1.000 untuk proyek desain di Upwork. Fee tersebut masih dipotong biaya layanan sebesar USD 100, jadi dana yang siap dicairkan tinggal USD 900. Berikut ini perbandingan catatan pembukuan dan NPPN di SPT Tahunannya:
| Komponen SPT Tahunan | Pembukuan (dalam Rp) | Pencatatan dengan NPPN (dalam Rp) |
|---|---|---|
| Penghasilan Bruto / Omzet | 16.777.000 | 16.777.000 |
| Biaya dari Pekerjaan Bebas | (1.677.700) | - |
|
Penghasilan Netto *) Asumsi tarif NPPN untuk desainer sebesar 32% dari omzet. |
15.099.300 | 5.368.640 *) |
Catatan: Asumsi sesuai Kurs Menteri Keuangan (KMK) 31 Desember 2025 adalah USD 1 = Rp 16.777. Anda bisa cek KMK pada tanggal penghasilan Anda diakui di website resmi DJP.
Kalau Anda cermati, omzet USD 1.000 sama-sama dilaporkan di pembukuan dan NPPN. Tapi biaya layanan USD 100 hanya diakui di pembukuan.
Sedangkan NPPN memang tidak butuh data biaya untuk menghitung pajaknya, jadi omzet langsung dikalikan dengan tarif NPPN untuk pekerjaan tersebut. Tenang—tarif NPPN biasanya otomatis dipilihkan oleh Coretax kalau Anda sudah menyampaikan pemberitahuan NPPN untuk tahun itu.
Dalam contoh ini, Penghasilan Netto menurut NPPN lebih kecil daripada versi pembukuan. Ini hanya kebetulan saja ya, jangan keburu berasumsi bahwa pajak NPPN selalu lebih murah daripada pembukuan.
Belum familier dengan istilah penghasilan bruto atau omzet? Cek penjelasan untuk semua jenis penghasilan pajak di 7 Istilah Penghasilan Pajak: Omzet, Netto, hingga PPh Final
#2: Secara pembukuan, kapan fee dari aplikasi freelance diakui?
Kalau Anda freelancer yang menyelenggarakan pembukuan, pada dasarnya penghasilan diakui dengan stelsel akrual—atau pada saat perolehannya. Tapi freelancer dengan kondisi tertentu bisa menyelenggarakan pembukuan dengan stelsel kas.
Sebagai contoh, berikut ini daftar penghasilan Zahara di Upwork sepanjang Desember 2025. Kita pakai asumsi pembukuan biasa yang mengakui penghasilan saat klien sudah menyetujui pembayaran—atau tanggal yang dicetak tebal di tabel berikut ini:
| Penjelasan terkait Penghasilan | Saat Klien Menyetujui Pembayaran | Saat Upwork Mengirim Fee ke akun Zahara | Masuk di SPT Tahun Pajak… |
|---|---|---|---|
| Proyek A | 5 Desember 2025 | 8 Desember 2025 | 2025 |
| Proyek B (Tahap I) | 10 Desember 2025 | 11 Desember 2025 | 2025 |
| Proyek C | 19 Desember 2025 | 19 Desember 2025 | 2025 |
| Proyek B (Tahap II) | 25 Desember 2025 | 30 Desember 2025 | 2025 |
| Proyek D | 29 Desember 2025 | 2 Januari 2026 | 2025 |
Sesuai stelsel akrual, penghasilan Zahara dalam tabel di atas diakui saat klien menyetujui pembayaran. Karena semua persetujuan itu terjadi di 2025, otomatis pelaporannya juga di SPT Tahunan 2025.
#3: Secara NPPN, kapan fee dari aplikasi freelance diakui?
Kalau Anda freelancer yang menjalankan pencatatan dengan NPPN, pada dasarnya penghasilan dicatat saat diterima. Artinya saat pembayaran klien sudah benar-benar masuk ke akun aplikasi Anda—terlepas segera Anda cairkan atau biarkan mengendap dulu.
Sebagai contoh, berikut ini daftar penghasilan Zahara di Upwork sepanjang Desember 2025. Seperti tabel sebelumnya, tanggal yang dicetak tebal adalah tanggal pengakuan penghasilannya:
| Penjelasan terkait Penghasilan | Saat Klien Menyetujui Pembayaran | Saat Upwork Mengirim Fee ke akun Zahara | Masuk di SPT Tahun Pajak… |
|---|---|---|---|
| Proyek A | 5 Desember 2025 | 8 Desember 2025 | 2025 |
| Proyek B (Tahap I) | 10 Desember 2025 | 11 Desember 2025 | 2025 |
| Proyek C | 19 Desember 2025 | 19 Desember 2025 | 2025 |
| Proyek B (Tahap II) | 25 Desember 2025 | 30 Desember 2025 | 2025 |
| Proyek D | 29 Desember 2025 | 2 Januari 2026 | 2026 |
Kalau Anda cermati tabel di atas, ada satu penghasilan yang pelaporannya berbeda dengan pembukuan, yaitu proyek D. Karena pencatatan mengakui penghasilan proyek D pada tanggal diterima—alias 2 Januari 2026—pelaporannya jadi ikut tahun 2026.
Di SPT Tahunan 2025, Zahara hanya perlu melaporkan proyek A, B, dan C.
#4: Fee yang masih mengendap di aplikasi harus dilaporkan di SPT Tahunan bagian mana?
Saat mengisi SPT Tahunan Orang Pribadi (OP) di Coretax, ada dua bagian yang harus diisi untuk melaporkan fee freelance ini.
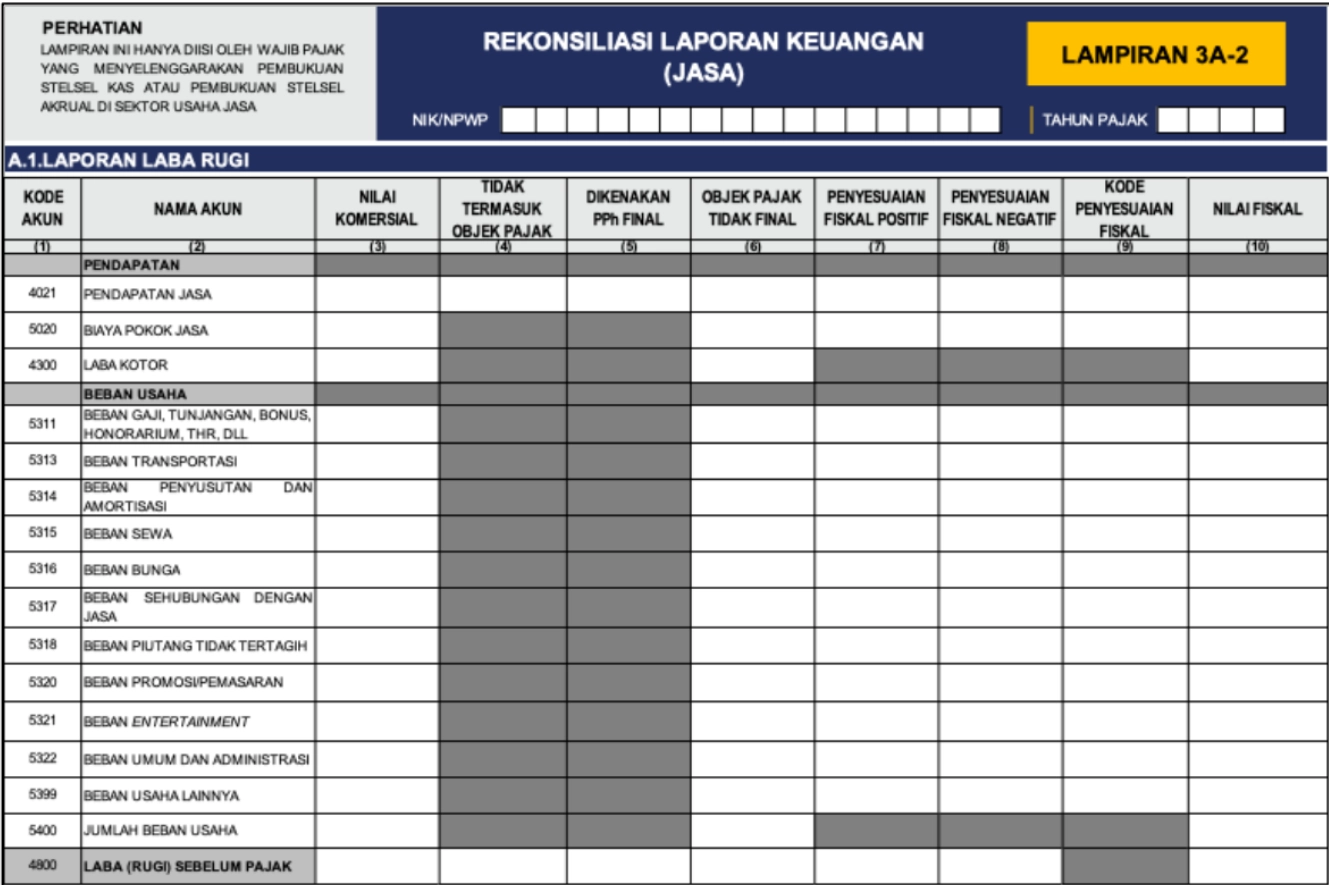
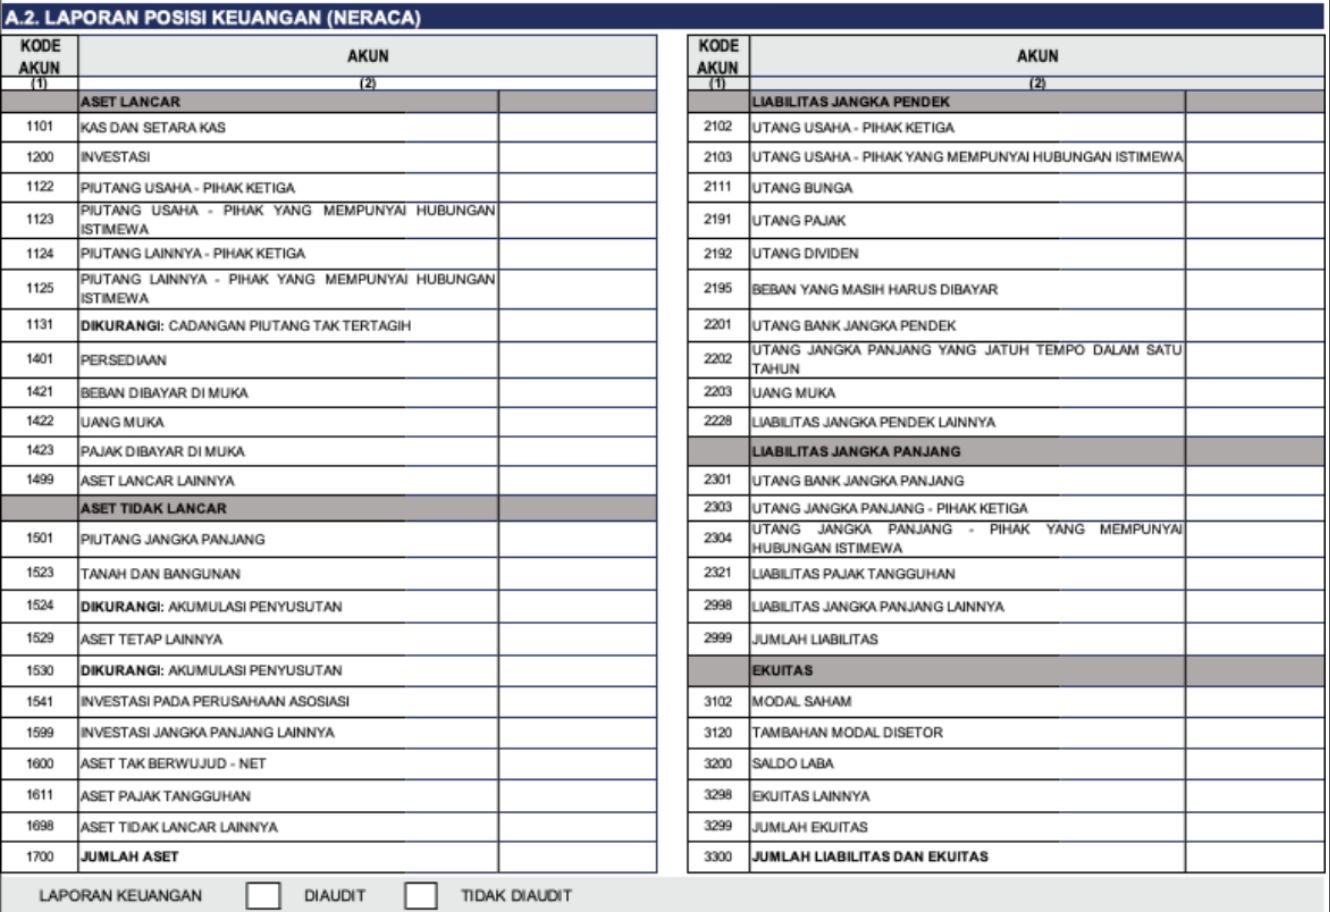
Pertama—penghasilan dari usaha atau pekerjaan bebas. Kalau Anda freelancer yang sudah pakai pembukuan, Anda bisa mengisi Lampiran 3A-2—Rekonsiliasi Laporan Keuangan (Jasa) seperti di bawah ini:
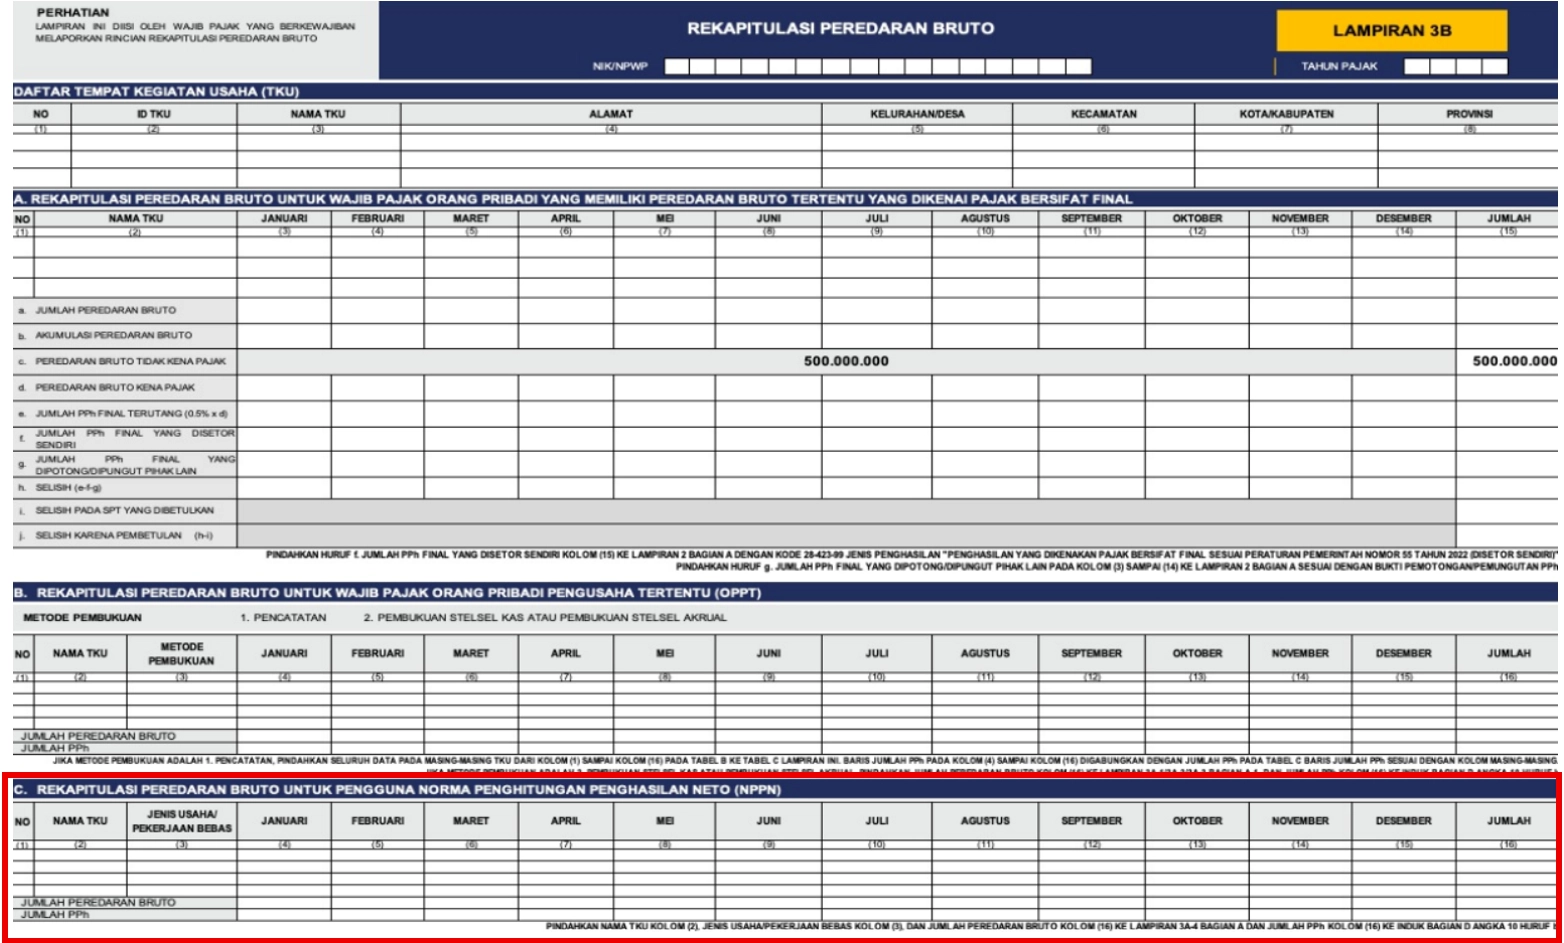
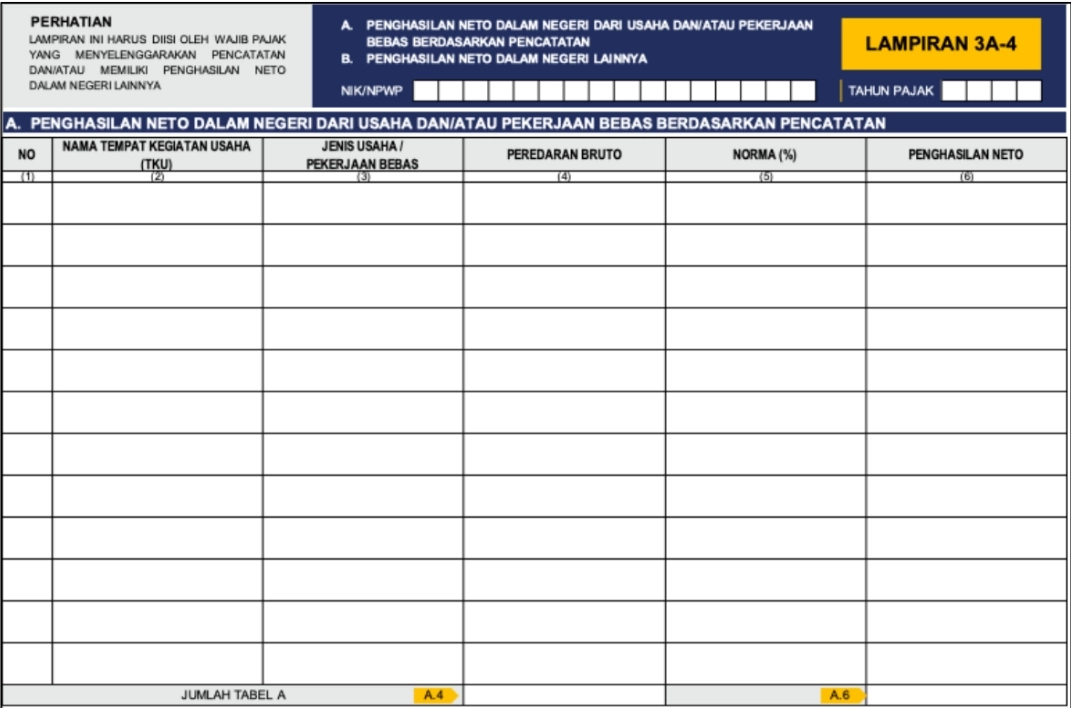
Sedangkan kalau Anda freelancer yang masih pakai NPPN, Anda bisa mengisi Lampiran 3B bagian C dan Lampiran 3A-4 bagian A secara berurutan. Berikut ini tampilan dua formulir tersebut:
Kedua—harta berupa kas dan setara kas. Jenis harta ini bisa Anda temukan di Lampiran 1 bagian A—Harta pada Akhir Tahun Pajak. Berikut ini tampilan tabelnya:
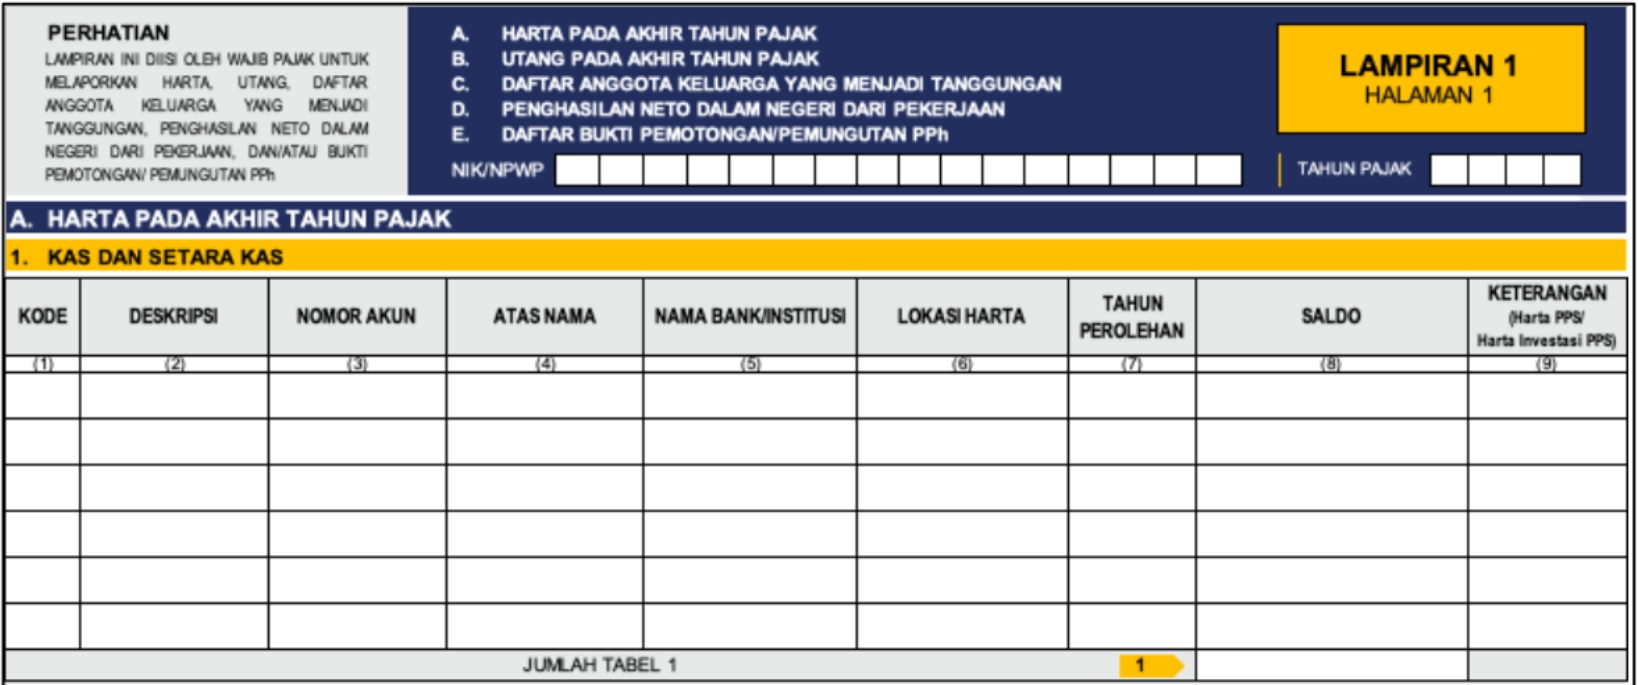
Ada beberapa pilihan kode harta yang bisa Anda pakai untuk melaporkan fee freelancer, tergantung tempat atau bentuk penyimpanannya pada akhir tahun pajak:
- 0101—Uang Tunai/Bank Note/Koin
- 0102—Tabungan (Bank/Lembaga Keuangan)
- 0105—Uang Elektronik
- 0109—Setara Kas Lainnya
Apakah Anda sudah lapor SPT Tahunan OP 2025? Kalau belum, baca juga tutorial mengisi pilihan ganda untuk halaman Induk di SPT Tahunan Freelancer 2025: Cara Mengisi Halaman Induk di Coretax
Akhir Kata
Kesimpulannya, fee yang baru disetujui klien pun bisa dianggap penghasilan oleh DJP kalau Anda pakai metode pembukuan. Dengan metode ini, Anda juga bisa mengurangkan biaya yang tujuannya untuk 3M—mendapatkan, menagih, dan memelihara penghasilan.
Sedangkan kalau Anda pakai pencatatan NPPN, catatlah fee yang masih mengendap di aplikasi freelance. Tidak perlu catat biaya layanan apapun, cukup kalikan saja dengan tarif NPPN. Selama Anda memenuhi syarat pakai NPPN, jangan lupa sampaikan pemberitahuan penggunaannya pada awal tahun.
Selain itu, kalau fee sudah menjadi penghasilan menurut ketentuan pajak, jangan menunggu sampai ada data yang muncul otomatis di Coretax baru Anda laporkan ya!