Suami Istri Pisah Harta, Kok Omzet dan Penghasilannya Tetap Digabung?
Katanya pisah harta, kok omzet dan penghasilan suami-istri masih digabung? Tenang, simak penjelasannya dan cara lapor SPT Tahunan PH/MT di sini!
TI
Tim IndoTaxNav
|
12 Okt 2026
|
6 menit baca
|
10 pembaca
✓ Diperbarui 12 Okt 2026
⚡
Ringkasan Cepat
Baca ini dulu
📌
Apa yang perlu diketahui?
Omzet dan penghasilan netto suami‑istri yang menjalankan Pisah Harta (PH) atau Memilih Terpisah (MT) harus digabung untuk cek syarat PPh Final UMKM dan menghitung PPh terutang gabungan.
👥
Siapa yang terdampak?
Pasangan suami‑istri yang memilih skema PH/MT, khususnya pelaku UMKM dan freelancer, wajib melaporkan omzet gabungan serta menghitung pajak secara terpisah.
✅
Apa yang perlu dilakukan?
Hitung omzet gabungan (maks Rp 4,8 M sesuai PP 20/2026), hitung penghasilan netto gabungan, bagi PPh terutang proporsional, dan laporkan SPT Tahunan masing‑masing di Coretax.
Daftar Isi
Mendengar istilah pisah harta, mungkin Anda berpikir semua urusan keuangan suami-istri akan terpisah—mulai dari rekening, penamaan harta, hingga pembayaran Pajak Penghasilan (PPh).
Kenyataannya, ada kalanya suami-istri harus saling spill penghasilan mereka. Terutama dalam keadaan seperti ini:
Untuk menentukan apakah suami-istri masih boleh hitung pajak usaha dengan PPh Final UMKM, penghasilan bruto (omzet) usaha dan pekerjaan bebas (freelance) mereka harus diperhitungkan bersama.
Untuk menghitung total PPh terutang suami-istri, penghasilan neto usaha dan freelance mereka harus diperhitungkan bersama.
Bagaimana cara menggabungkan omzet dan penghasilan neto suami-istri? Dalam praktiknya, bagaimana mereka menjalankan Pisah Harta (PH) atau Memilih Terpisah (MT)?
Yuk kita ikuti kisah Winarto, seorang pemilik UMKM produksi sepatu. Pada 2025, ia menikah dengan Yueli, pemilik toko teh yang bertetangga dengan UMKM-nya. Sebelum menikah, mereka sepakat untuk menjalankan skema PH.
#1: Omzet suami-istri PH/MT digabung untuk cek syarat PPh Final UMKM
Ilustrasi suami-istri mengurus pajak bersama (Sumber: Mikhail Nilov, Pexels)
Walaupun suami-istri menjalankan skema PH/MT, omzet mereka tetap diperhitungkan bersama untuk mengecek syarat menggunakan PPh Final UMKM. Metode ini memang idaman pengusaha karena tarifnya hanya 0,5% dari omzet bulanan usaha.
Lewat Peraturan Pemerintah (PP) Nomor 20 Tahun 2026, pemerintah pun memperketat syarat pemakaian PPh Final UMKM supaya tidak disalahgunakan pengusaha nakal. Salah satu syaratnya adalah omzet gabungan di tahun sebelumnya maksimal Rp 4,8M.
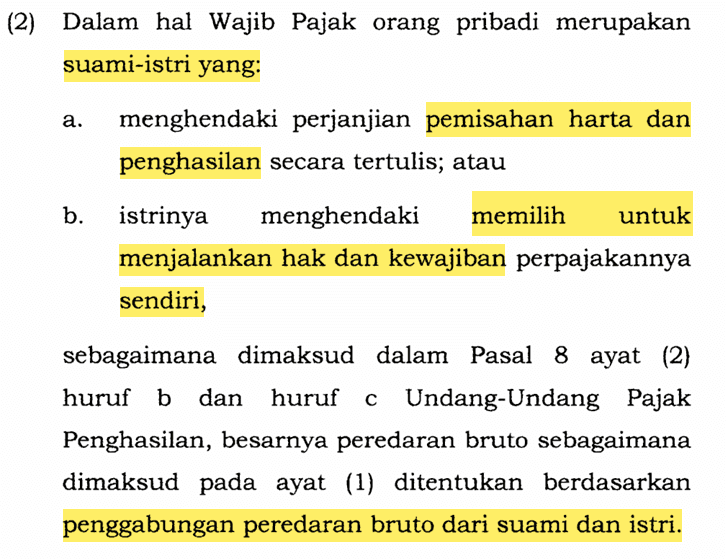
Pasal 58 Ayat (2) secara eksplisit membahas omzet gabungan untuk suami-istri yang menjalankan PH/MT:
Pasal 58 Ayat (2) dalam PP 20/2026 (Sumber: Arsip penulis)
Omzet suami-istri yang harus diperhitungkan bersama bisa berasal dari usaha pribadi, usaha PT Perorangan, serta freelance. Penghasilan selain itu—misal dari pekerjaan dan sewa/jual harta—tidak masuk perhitungan omzet gabungan.
Selama 2026, Winarto dan Yueli memiliki beberapa sumber penghasilan. Tapi tidak semua omzetnya perlu diperhitungkan bersama. Perbandingannya bisa Anda lihat di tabel berikut:
Jenis Sumber Penghasilan
Sumber Penghasilan Winarto
Sumber Penghasilan Yueli
Apakah Omzetnya Perlu Digabung?
Penghasilan dari usaha pribadi
Omzet UMKM sepatu: Rp 3,5M
Omzet UMKM toko teh: Rp 1M
Ya
Penghasilan dari freelance
Tidak ada
Omzet Make-Up Artist: Rp 300 juta
Ya
Penghasilan dari pekerjaan
Penghasilan Kepala HRD: Rp 180 juta
Tidak ada
Tidak
Penghasilan dari sewa/jual harta
Sewa lapangan parkir: Rp 60 juta
Tidak ada
Tidak
Contoh: Gabungan Omzet Winarto dan Yueli
Omzet UMKM Winarto = Rp 3,5M
Omzet UMKM dan freelance Yueli = Rp 1M + Rp 300 juta = Rp 1,3M
Total = Rp 4,8M
Dari tabel di atas, hanya omzet usaha dan freelance yang diperhitungkan bersama. Total omzet gabungan mereka pun tepat Rp 4,8M—artinya Winarto dan Yueli masih memenuhi salah satu syarat untuk pakai PPh Final UMKM pada 2027.
Sebagai catatan, PPh Final UMKM hanya bisa dikenakan pada omzet usaha pribadi dan PT Perorangan. Omzet freelance memang diperhitungkan untuk uji batas, tapi tidak boleh ikut dikalikan 0,5% saat penghitungan yang sesungguhnya.
Ilustrasi pasangan sedang berdiskusi (Sumber: Alex Green, Pexels)
Lagi-lagi, penghasilan suami-istri yang sebenarnya PH/MT harus digabung demi kepentingan pajak. Kali ini untuk menghitung total PPh terutang di SPT Tahunan pribadi.
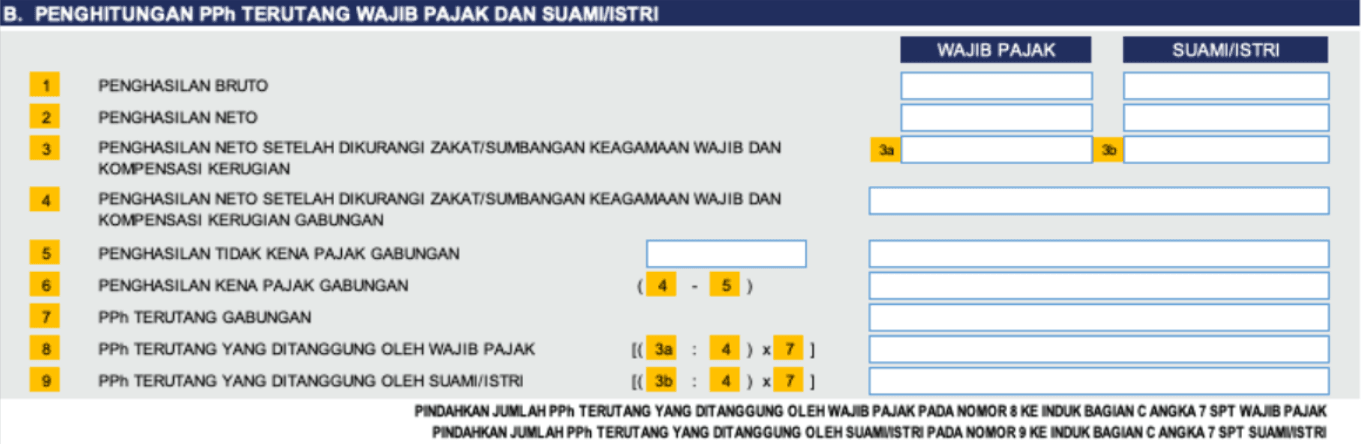
Sesuai template Lampiran 4 Bagian B di SPT Tahunan pribadi Coretax, berikut ini formulir penghitungan PPh terutang suami-istri yang menjalankan PH/MT:
Lampiran 4 Bagian B (PPh terutang PH/MT) di SPT Tahunan pribadi Coretax (Sumber: Arsip penulis)
Penghasilan Brutoyang dimaksud hanya untuk sumber penghasilan yang masih perlu dipajaki di SPT Tahunan, seperti freelance dan pekerjaan. Sedangkan penghasilan yang dikenakan pajak final—seperti UMKM Winarto dan Yueli, serta sewa properti—cukup dilaporkan di lampiran lain tanpa dihitung ulang.
Penghasilan Neto adalah penghasilan setelah memperhitungkan pengurang yang diperbolehkan menurut peraturan pajak. Cara menghitungnya tergantung jenis penghasilan dan metode yang dipilih. Dalam kondisi tertentu, zakat dan kompensasi kerugian juga bisa jadi pengurang.
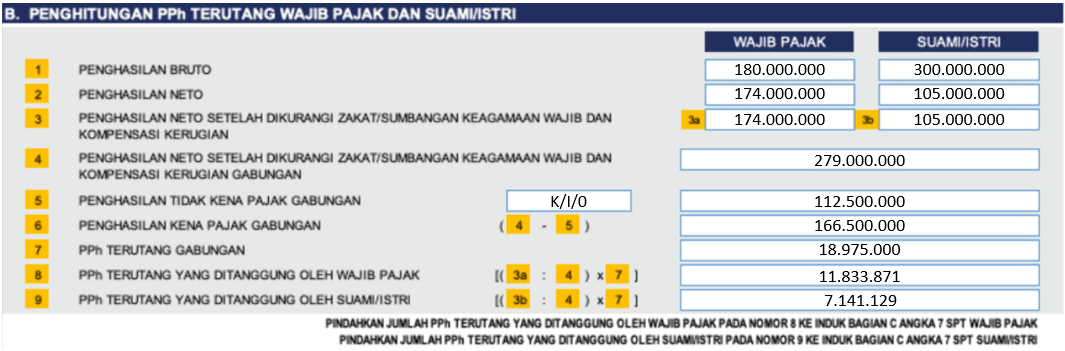
Dalam contoh Winarto, Penghasilan Neto dari pekerjaannya adalah sebesar Rp 174 juta setelah dikurangi biaya jabatan. Sementara itu, Penghasilan Neto Yueli dari freelance adalah Rp 105 juta—dengan asumsi metode NPPN dan persentase 35% dari omzet Rp 300 juta. Kalau dijumlahkan, Penghasilan Neto Gabungan mereka adalah Rp 279 juta.
Berikut ini contoh penghitungan PPh terutang untuk PH/MT di SPT Tahunan Winarto:
Contoh pengisian Lampiran 4 Bagian B SPT Tahunan pribadi Coretax (Sumber: Arsip penulis)
Berdasarkan ilustrasi di atas, PPh terutang gabungan Winarto dan Yueli adalah Rp 18.975.000. Karena mereka menjalankan skema PH, jumlah tersebut akan dibagi secara proporsional—mengikuti besaran Penghasilan Neto mereka.
Winarto mendapat alokasi PPh terutang sekitar Rp 11,8 juta, sedangkan Yueli sekitar Rp 7,1 juta. Angka ini belum memperhitungkan kredit pajak masing-masing, jadi belum tentu sama dengan jumlah yang harus mereka bayar ke DJP.
#3: Kewajiban pajak suami-istri PH/MT akan dilakukan secara terpisah
Ilustrasi pasangan menandatangani perjanjian bersama (Sumber: Kindel Media, Pexels)
Selain untuk keperluan cek syarat PP 20/2026 dan menghitung total PPh terutang, suami-istri PH/MT selalu menjalankan kewajiban pajaknya secara terpisah. Dalam praktiknya, mereka harus:
Memiliki Nomor Pokok Wajib Pajak (NPWP) sendiri
Memperhitungkan kredit pajak masing-masing untuk menentukan apakah SPT Tahunan mereka kurang bayar, lebih bayar, atau nihil
Melaporkan SPT Tahunan di akun Coretax masing-masing
Menyimpan dokumen pendukung untuk pelaporan SPT Tahunan
Akhir Kata
Status PH/MT untuk suami-istri memang lebih merepotkan daripada status Kepala Keluarga (KK) yang umum digunakan. Keduanya dituntut lebih aktif mengurus kewajiban pajaknya sendiri.
Wah, bisa-bisa para suami lebih awet muda nih—beban administrasinya kan dibagi dua!
Apakah artikel ini membantu Anda?
Masukan Anda membantu kami menulis panduan yang lebih baik