Ini amit-amit ya, tapi apakah Anda bisa memikirkan barang apa saja yang akan Anda selamatkan kalau usaha Anda dilanda bencana?
Indonesia memang berada di wilayah yang rawan berbagai bencana, mulai dari gempa, letusan gunung api, hingga banjir dan kebakaran. Sesuai Peraturan Menteri Keuangan (PMK) Nomor 213 Tahun 2022, bencana ini termasuk definisi keadaan kahar atau force majeure.
Pascabencana, rasanya miris jadi pengusaha. Sudah tempat usaha porak-poranda, stok barangnya rusak pula—tidak bisa dijual atau dipakai. Tapi kalau barang itu harus dimusnahkan, bagaimana perlakuan pajaknya?
Nah, supaya Anda bisa cepat membangun kembali usaha Anda, mari kita kupas tuntas!
#1: Bagian apa saja yang berubah di Surat Pemberitahuan (SPT) Tahunan saat melaporkan stok barang rusak karena bencana?
Sebagai catatan, Wajib Pajak (WP) yang menyelenggarakan pembukuan—ditambah dengan WP Badan yang pakai Pajak Penghasilan (PPh) Final UMKM—perlu melaporkan biaya usaha dan persediaan dalam laporan keuangannya. Tabel berikut merincikan kemungkinan perubahannya:
| Nama Bagian SPT Tahunan | Penjelasan | Letak di SPT Tahunan Coretax |
|---|---|---|
|
Kerugian atas persediaan yang rusak karena bencana |
Kerugian atas barang rusak yang benar-benar tidak bisa dijual atau dipakai lagi. |
Rekonsiliasi Laporan Keuangan Bagian A (Laporan Laba Rugi) |
|
Biaya pemusnahan persediaan rusak |
Biaya yang timbul selama proses pemusnahan barang. |
Rekonsiliasi Laporan Keuangan Bagian A (Laporan Laba Rugi) |
|
Saldo akhir persediaan |
Saldo akhir barang yang masih bisa dijual atau dipakai, tidak dimusnahkan. |
Rekonsiliasi Laporan Keuangan Bagian B (Neraca) |
Untuk perbandingan lengkap antara pembukuan, Norma Penghitungan Penghasilan Netto (NPPN), dan PPh Final UMKM, baca juga Apa Efeknya Kalau Pakai Pembukuan, Pencatatan, atau PPh Final UMKM?
#2: Berdasarkan metode penghitungan pajak, bagaimana cara melaporkan stok barang rusak di SPT Tahunan?
Usaha yang masih menghitung pajak dengan NPPN dan PPh Final UMKM umumnya berskala kecil-menengah, jadi pelaporan SPT Tahunan mereka lebih sederhana dibandingkan pembukuan. Mereka juga tidak wajib melaporkan Rekonsiliasi Laporan Keuangan di Coretax. Rinciannya terdapat dalam tabel berikut ini:
| Nama Bagian SPT Tahunan | Usaha dengan Pembukuan | Usaha dengan NPPN atau PPh Final UMKM |
|---|---|---|
|
Kerugian atas persediaan yang rusak karena bencana |
|
|
|
Biaya pemusnahan persediaan rusak |
|
|
|
Saldo akhir persediaan |
Catat sebesar nilai persediaan yang masih bisa dipakai atau dijual |
Catat sebesar nilai persediaan yang masih bisa dipakai atau dijual |
Walaupun usaha dengan NPPN atau PPh Final UMKM tidak perlu membuat laporan keuangan untuk Direktorat Jenderal Pajak (DJP), sebaiknya Anda tetap mencatat saldo akhir persediaan karena data ini membantu DJP untuk memperkirakan penjualan maupun pembelian Anda. Jangan tunggu diminta dulu baru Anda buatkan ya!
Sebagai contoh, Nindy mempunyai PT Perorangan yang memproduksi tepung terigu dan ragi. Gudangnya baru saja kebakaran, sehingga banyak persediaannya yang hangus. Perusahaan Nindy sudah pakai pembukuan, jadi perubahan di SPT Tahunannya seperti ini:
- Mencatat kerugian sebesar Harga Pokok Produksi tepung terigu dan ragi yang hangus, yaitu Rp 110 juta, dan
- Mencatat saldo akhir persediaan sebesar Harga Pokok Produksi tepung terigu dan ragi yang masih layak jual, yaitu Rp 390 juta.
Perusahaan Nindy tidak perlu mencatat biaya pemusnahan persediaan kalau memang tidak relevan.
Catatan: Saat menyusun Catatan atas Laporan Keuangan untuk melengkapi laporan keuangan, jangan lupa bahas bencana yang Anda alami supaya kenaikan pos biaya serta penurunan saldo akhir persediaan Anda masuk akal.
#3: Apa saja dokumentasi yang harus disiapkan untuk melaporkan barang rusak di SPT Tahunan?
Berikut ini kumpulan dokumen yang mungkin Anda perlukan supaya pencatatan dan kondisi barang Anda yang rusak bisa dijelaskan kalau suatu hari diminta DJP:
- Berita Acara Pemusnahan Barang, hanya kalau barang tersebut dimusnahkan. Dokumen ini minimal harus memuat waktu pelaksanaan kegiatan, rincian kegiatan dan jenis barang yang dimusnahkan, identitas saksi internal dan pihak yang berwenang, serta tanda tangan.
- Rincian persediaan yang rusak, seperti nama, jumlah, serta Harga Pokok Produksi atau Harga Pokok Pembelian barang.
- Daftar persediaan WP yang memuat nama barang yang rusak.
- Foto atau video kondisi barang yang rusak serta proses pemusnahannya—kalau ada.
- Bukti pembelian atau produksi barang yang rusak. Contoh dokumentasi pembelian seperti purchase order (PO), bukti pengiriman, nota tagihan, dan faktur.
- Liputan berita terkait bencana, kalau memang ada.
Tidak semua dokumentasi ini wajib. Tapi semakin lengkap, semakin kuat juga argumen Anda saat menghadapi DJP.
#4: Kalau ada stok barang rusak, apakah WP perlu merevisi SPT Masa Pajak Pertambahan Nilai (PPN)?
Sebagai catatan, bagian ini khusus WP yang sudah berstatus Pengusaha Kena Pajak (PKP). Selama Anda tidak menjual atau menyerahkan barang yang rusak, Anda tidak perlu menerbitkan Faktur Pajak Keluaran (FPK).
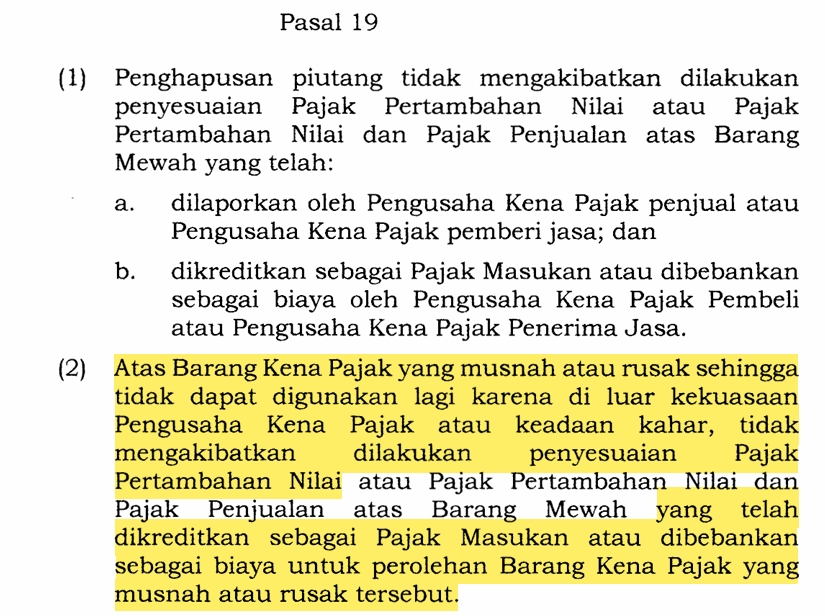
Kalau barang yang rusak tersebut sebelumnya diperoleh dengan membayar PPN, mungkin Anda bingung apakah Faktur Pajak Masukannya (FPM) tetap bisa dikreditkan atau tidak. Kalau telanjur, tenang—Anda tidak perlu ‘menganulir’ pengkreditannya maupun merevisi SPT Masa PPN. Hal ini dijamin oleh Pasal 19 Ayat (2) dalam Peraturan Pemerintah (PP) Nomor 44 Tahun 2022:
Lalu bagaimana kalau FPM tersebut memang belum Anda kreditkan? PP 44/2022—dan aturan pajak lain—memang tidak eksplisit menjawabnya. Tapi menurut Undang-Undang (UU) PPN, FPM tersebut boleh dikreditkan selama memenuhi ketentuan pengkreditan, termasuk kalau barangnya berkaitan dengan kegiatan usaha.
Sebagai contoh, kebakaran di perusahaan Nindy juga menghanguskan plastik untuk kemasan tepung terigu dan raginya. Plastik kemasan ini ia beli dari pemasok seharga Rp 50 juta. FPM ini tetap bisa dikreditkan selama memenuhi ketentuan, walaupun sebenarnya barangnya sudah rusak.
Di mata DJP, biaya apa saja yang berkaitan dengan kegiatan usaha? Intip daftarnya di Sesuai Aturan, Ini Kisi-Kisi Biaya Usaha yang Boleh Tembus ke SPT Tahunan Badan
Akhir Kata
Dalam to-do-list Anda pascabencana, urusan pajak mungkin masuk posisi buncit. Wajar saja, siapa sih yang mau memikirkan ‘pil pahit’ seperti itu habis diterjang banjir atau tanah longsor?
Tapi bagaimana kalau efek bencana ini sampai dipermasalahkan DJP di masa depan? Pasti rasanya nyesek seperti mengalami bencana susulan. Oleh karena itu, sempatkan saja sedikit waktu untuk membereskan pajak atas barang rusak Anda. Tetap semangat ya, bos entrepreneur!