Pemeriksa Pajak Ngotot Koreksi SPT, Saya Harus Bagaimana?
Kalau SPT dikoreksi pemeriksa, jangan buru-buru setuju! Simak tips menyanggahnya dan langkah-langkah kalau hasil pemeriksaan tidak sesuai harapan.
TI
Tim IndoTaxNav
|
15 Okt 2026
|
8 menit baca
|
7 pembaca
✓ Diperbarui 15 Okt 2026
⚡
Ringkasan Cepat
Baca ini dulu
📌
Apa yang perlu diketahui?
Wajib Pajak memiliki hak untuk menanggapi dan menyanggah koreksi pemeriksa pajak sesuai PMK No 15/2025 dan UU KUP.
👥
Siapa yang terdampak?
Wajib Pajak pribadi yang SPT‑nya dikoreksi oleh pemeriksa pajak, baik terkait penghasilan, kurs, maupun pajak terutang.
✅
Apa yang perlu dilakukan?
Pahami data yang dikoreksi, siapkan bukti dan dasar hukum, sampaikan sanggahan melalui SPHP/PAHP, dan bila perlu ajukan keberatan atau permohonan QA.
Daftar Isi
Pemeriksaan pajak dan check-up kesehatan bisa dibilang sebelas dua belas. Hasilnya yang belum pasti malah buat overthinking—apalagi keduanya menyangkut banyak uang. Tapi pemeriksaan pajak jauh lebih menegangkan karena ada kemungkinan beda pendapat dengan pemeriksa.
Ingat ya, pemeriksa pajak bertugas menguji kepatuhan pajak Anda. Kalau Surat Pemberitahuan (SPT) Anda dikoreksi, bukan artinya Anda harus setuju. Apalagi aturan pemeriksaan pajak memang memberi Wajib Pajak (WP) kesempatan untuk menanggapi pemeriksa.
Supaya Anda tidak gagap saat berhadapan dengan pemeriksa pajak, baca lebih lanjut ya!
Peraturan Menteri Keuangan (PMK) Nomor 15 Tahun 2025
Pemeriksaan Pajak
Undang-Undang Ketentuan Umum Perpajakan
UU KUP
#1: Pahami dulu data yang dikoreksi dan alasan pemeriksa pajak
Ilustrasi Wajib Pajak tertekan melihat hitungan pajaknya (Sumber: https://kaboompics.com/, Pexels)
Saat pemeriksa pajak menjelaskan temuan atau koreksinya, Anda harus benar-benar paham data mana yang mereka maksud dan alasan mereka mengoreksi data tersebut.
Sebagai contoh, Amelia punya rekening tabungan dalam USD. Saldo akhir tabungannya adalah USD 5.000 pada 2024, lalu USD 2.000 pada 2025. Artinya terdapat penurunan USD 3.000.
Kemudian DJP memeriksa SPT Tahunan 2025 Amelia. Penurunan saldo tabungan USD tersebut menimbulkan pertanyaan: apakah uangnya dipakai untuk belanja, atau justru dijual sehingga menghasilkan keuntungan kurs yang belum dilaporkan?
Berdasarkan analisisnya, pemeriksa pajak menambahkan untung kurs Rp 1.236.000 ke kolom Penghasilan Neto Dalam Negeri Lainnya. Akibatnya, PPh Kurang Bayar Amelia naik dari Rp 1.700.000 ke Rp 1.885.400.
Bagian SPT Tahunan
SPT Tahunan Versi Amelia (dalam Rp)
SPT Tahunan Versi Pemeriksa Pajak (dalam Rp)
Penghasilan Neto dari Pekerjaan
120.000.000
120.000.000
Penghasilan Neto Dalam Negeri Lainnya
0
1.236.000
Jumlah Penghasilan Neto
120.000.000
121.236.000
Penghasilan Tidak Kena Pajak (TK/0)
(54.000.000)
(54.000.000)
Penghasilan Kena Pajak
66.000.000
67.236.000
PPh Terutang
3.900.000
4.085.400
PPh Dipotong/Dipungut Pihak Lain
(2.200.000)
(2.200.000)
PPh Kurang/(Lebih) Bayar
1.700.000
1.885.400
Tapi dugaan pemeriksa belum tentu sesuai dengan transaksi yang sebenarnya terjadi. Dalam kasus Amelia, saldo USD berkurang karena uang tersebut dipakai untuk membeli saham di New York Stock Exchange (NYSE).
Belajar dari contoh kasus Amelia, WP memang seharusnya pahami dulu dasar koreksi pemeriksa dan cek transaksi yang sebenarnya terjadi. Setelah itu baru tentukan apakah koreksi itu sudah benar atau perlu disanggah.
#2: Siapkan penjelasan, bukti, dan dasar hukum untuk menyanggah koreksi pemeriksa pajak
Ilustrasi pria bekerja di tengah tumpukan buku dan dokumen (Sumber: Tima Miroshnichenko, Pexels)
Sebelum menyetujui atau menyanggah koreksi pemeriksa pajak, Anda perlu menyusun penjelasan, mengumpulkan bukti transaksi, dan mencari aturan yang relevan. Kalau Anda hanya bermodal ‘seingat saya’ atau ‘menurut saya’, wassalam deh!
Melanjutkan contoh sebelumnya, Amelia berencana menyanggah koreksi penghasilan Rp 1.236.000 atas SPT Tahunannya. Berikut adalah beberapa hal yang perlu ia siapkan:
Jenis Persiapan
Contoh Persiapan
Penjelasan transaksi
Dana USD 3.000 digunakan untuk membeli saham luar negeri, bukan dijual untuk mendapat untung kurs
Bukti atau dokumen pendukung
Mutasi rekening USD dan bukti pembelian saham NYSE
Dasar hukum
Aturan tentang pengakuan untung atau rugi kurs, seperti Peraturan Pemerintah (PP) Nomor 94 Tahun 2010 dan Surat Edaran Direktur Jenderal Pajak (SE) Nomor 3 Tahun 1997
Selain memperkuat posisi WP dalam pemeriksaan pajak, bukti dan dasar aturan akan menjadi bahan pertimbangan untuk pemeriksa.
Kira-kira dokumen ini harus disiapkan dalam bentuk fisik atau elektronik? Nah, nanti tergantung pemeriksa Anda ya! Dan jangan lupa back-up data untuk Anda sendiri.
#3: Sampaikan sanggahan Anda kepada pemeriksa pajak
Setelah menyiapkan dokumen pendukung dan dasar aturan, ke mana WP harus menyampaikan sanggahannya? Nah, ada beberapa tahapan pemeriksaan yang memfasilitasi hal tersebut.
#3a: Pembahasan Temuan Sementara
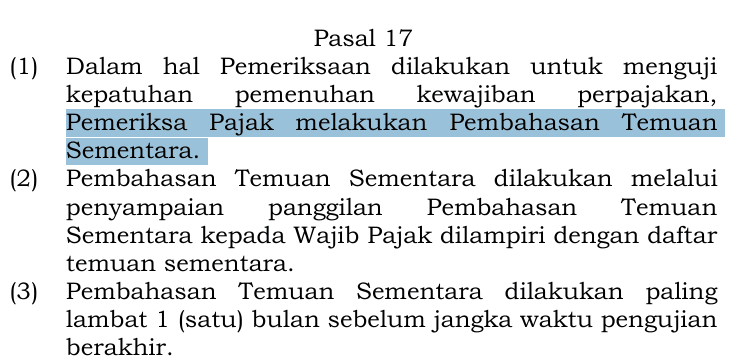
Pasal 17 dalam PMK 15/2025 menyinggung kewenangan pemeriksa pajak untuk mengadakan Pembahasan Temuan Sementara dengan WP.
Pasal 17 dalam PMK 15/2025 (Sumber: Arsip penulis)
Pada tahap ini, Anda bisa menjelaskan transaksi yang sebenarnya terjadi berdasarkan bukti dan dasar aturan yang sudah Anda siapkan. Anda juga bisa memperlihatkan atau memberikan data tersebut ke pemeriksa pajak.
#3b: Penyampaian Surat Pemberitahuan Hasil Pemeriksaan (SPHP) dan Tanggapan Tertulis WP
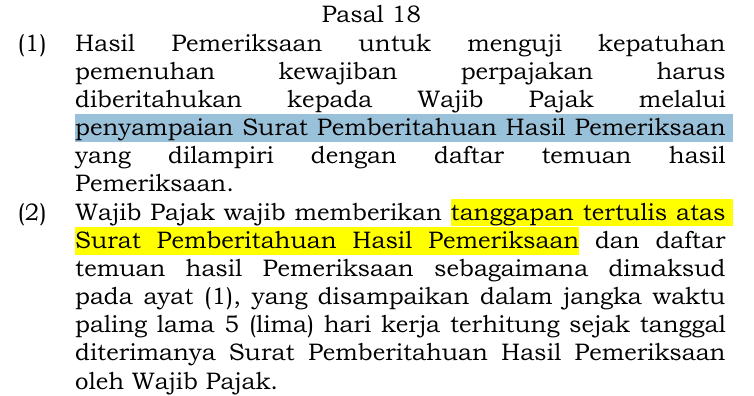
Ketentuan tentang SPHP diatur dalam Pasal 18 PMK 15/2025. Pemeriksa pajak harus menyampaikan SPHP dan daftar temuannya kepada WP.
Pasal 18 dalam PMK 15/2025 (Sumber: Arsip penulis)
Tenang, di sini hasil pemeriksaan pajak belum final kok! Anda wajib membuat tanggapan tertulismaksimal lima hari kerja setelah tanggal SPHP diterima. Jelaskan koreksi yang Anda setujui atau tidak, beserta bukti dan dasar aturannya.
Lampiran
Contoh Template Tanggapan Tertulis atas SPHP
File PDF · 0.05 KB
#3c: Pembahasan Akhir Hasil Pemeriksaan (PAHP)
Tahapan pemeriksaan selanjutnya adalah Pembahasan Akhir Hasil Pemeriksaan (PAHP). Di sini, Anda bisa menyampaikan uneg-uneg secara langsung, tidak lagi lewat tulisan.
Hasil PAHP akan dijabarkan dalam risalah pembahasan dan berita acara PAHP. Sebelum menandatangani dokumen-dokumen tersebut, sempatkan waktu untuk membacanya supaya Anda paham keputusan final pemeriksa pajak.
#4: Kalau Anda belum sepakat dengan koreksi pemeriksa, pertimbangkan langkah berikutnya
Sudah kirim tanggapan tertulis atas SPHP dan berunding dengan pemeriksa dalam PAHP, tapi koreksi SPT Anda masih dipertahankan? Ada beberapa alternatif yang bisa Anda tempuh.
#4a: Permohonan pembahasan dengan tim Quality Assurance (QA) pemeriksaan
Kalau Anda memenuhi syarat, Anda bisa ajukan permohonan pembahasan dengan tim QA pemeriksaan lho. Berikut penjelasan singkatnya:
Pertanyaan tentang tim QA Pemeriksaan
Penjelasan sesuai PMK 15/2025
Sejauh apa lingkup masalah pemeriksaan yang ditangani?
Perbedaan dasar hukum koreksi yang belum disepakati WP dan pemeriksa pajak dalam PAHP
Apa saja syarat untuk mengajukan permohonan?
Tanggapan tertulis atas SPHP: WP setuju sebagian, tidak setuju, atau tidak menyampaikan tanggapan sama sekali
WP hadir dalam PAHP
WP menyatakan akan mengajukan permohonan ini ke pemeriksa pajak
Risalah pembahasan sudah ditandatangani WP dan pemeriksa pajak
Berita acara PAHP belum ditandatangani WP
Ada perbedaan dasar hukum koreksi antara WP dan pemeriksa pajak dalam PAHP
Ke mana WP ajukan permohonan?
Buat surat permohonan untuk Kepala Kantor Wilayah (Kanwil) DJP, dengan tembusan pada pejabat Unit Pelaksana Pemeriksaan
Kapan batas waktu ajukan permohonan?
Maksimal tiga hari kerja setelah WP menandatangani risalah pembahasan
Lampiran
Contoh Template Surat Permohonan Tim QA Pemeriksaan
File PDF · 0.15 KB
Dalam kasus Amelia, pemeriksa pajak masih tidak menerima penjelasan dan bukti transaksi yang ia sampaikan lewat tanggapan SPHP dan PAHP. Otomatis, koreksi penghasilan Rp 1.236.000 yang menyebabkan PPh kurang bayar Rp 185.400 masih bertahan. Pemeriksa beranggapan bahwa masih ada untung kurs yang terjadi, walaupun uang itu langsung dikonversi menjadi saham.
Nah hati-hati ya, pembahasan dengan tim QA pemeriksaan terbatas pada perbedaan dasar hukum koreksi. Kalau masalah Anda terkait fakta transaksi atau kelengkapan bukti, mereka belum tentu berwenang menanganinya.
#4b: Keberatan
Setelah pemeriksaan berakhir, DJP dapat menerbitkan Surat Ketetapan Pajak (SKP). Kalau hasil pemeriksaan menunjukkan PPh kurang bayar seperti Amelia, SKP yang terbit adalah SKPKB.
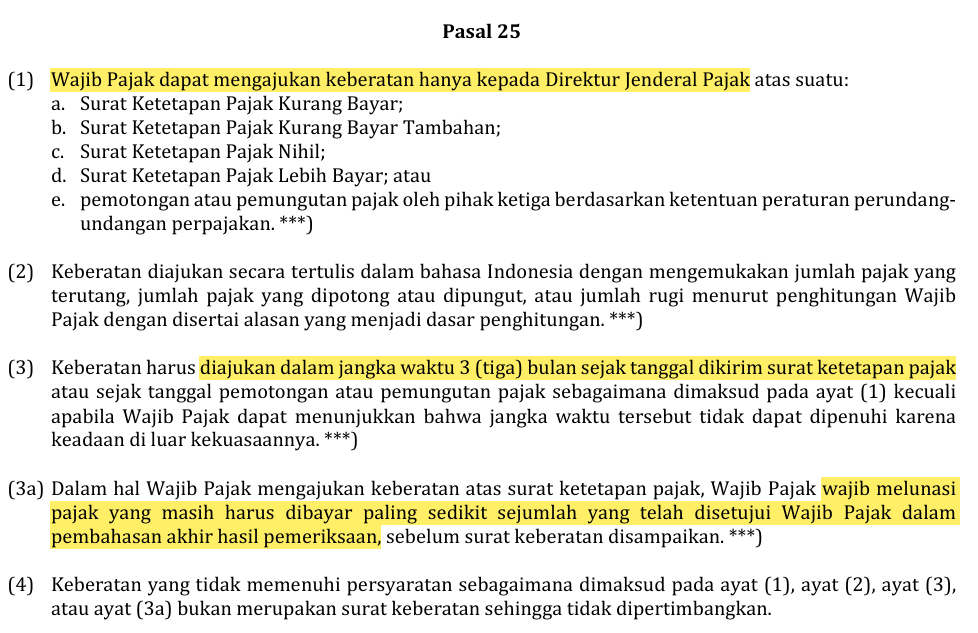
Kalau Anda tidak setuju dengan SKP, Anda bisa ajukan keberatan sesuai Pasal 25 dalam UU KUP.
Pasal 25 dalam UU KUP (Sumber: Arsip penulis)
Hati-hati dengan batas pengajuan keberatan ya! Setelah lewat batas waktu tiga bulan (Ayat 3), Anda sudah tidak bisa mengajukan keberatan untuk SKP yang bersangkutan.
Dalam kasus Amelia, ia sama sekali tidak menyetujui PPh kurang bayar dalam PAHP. Dengan begitu, jumlah yang harus ia bayar sesuai Pasal 25 Ayat (3a) UU KUP adalah Rp 0. Dalam prakteknya, jumlah yang dibayar di awal ini akan mempengaruhi hitungan sanksi kalau keberatan hanya disetujui sebagian atau ditolak.
Akhir Kata
Berhadapan dengan DJP memang tidak mudah, apalagi kalau pemeriksaan menghasilkan PPh kurang bayar. Seringkali karena bingung, WP pun pasrah menerima koreksi pemeriksa tanpa mengeceknya terlebih dahulu.
Padahal seperti penjelasan di atas, aturan pajak memberikan kesempatan bagi WP untuk memperjuangkan haknya. Lewat Pembahasan Temuan Sementara, tanggapan atas SPHP, dan PAHP, Anda bisa menyanggah koreksi pemeriksa pajak. Pastikan saja bukti dan dasar hukum Anda relevan ya!
Mudah-mudahan saja artikel ini bisa mengurangi kebingungan Anda dalam menghadapi pemeriksa pajak.
Apakah artikel ini membantu Anda?
Masukan Anda membantu kami menulis panduan yang lebih baik